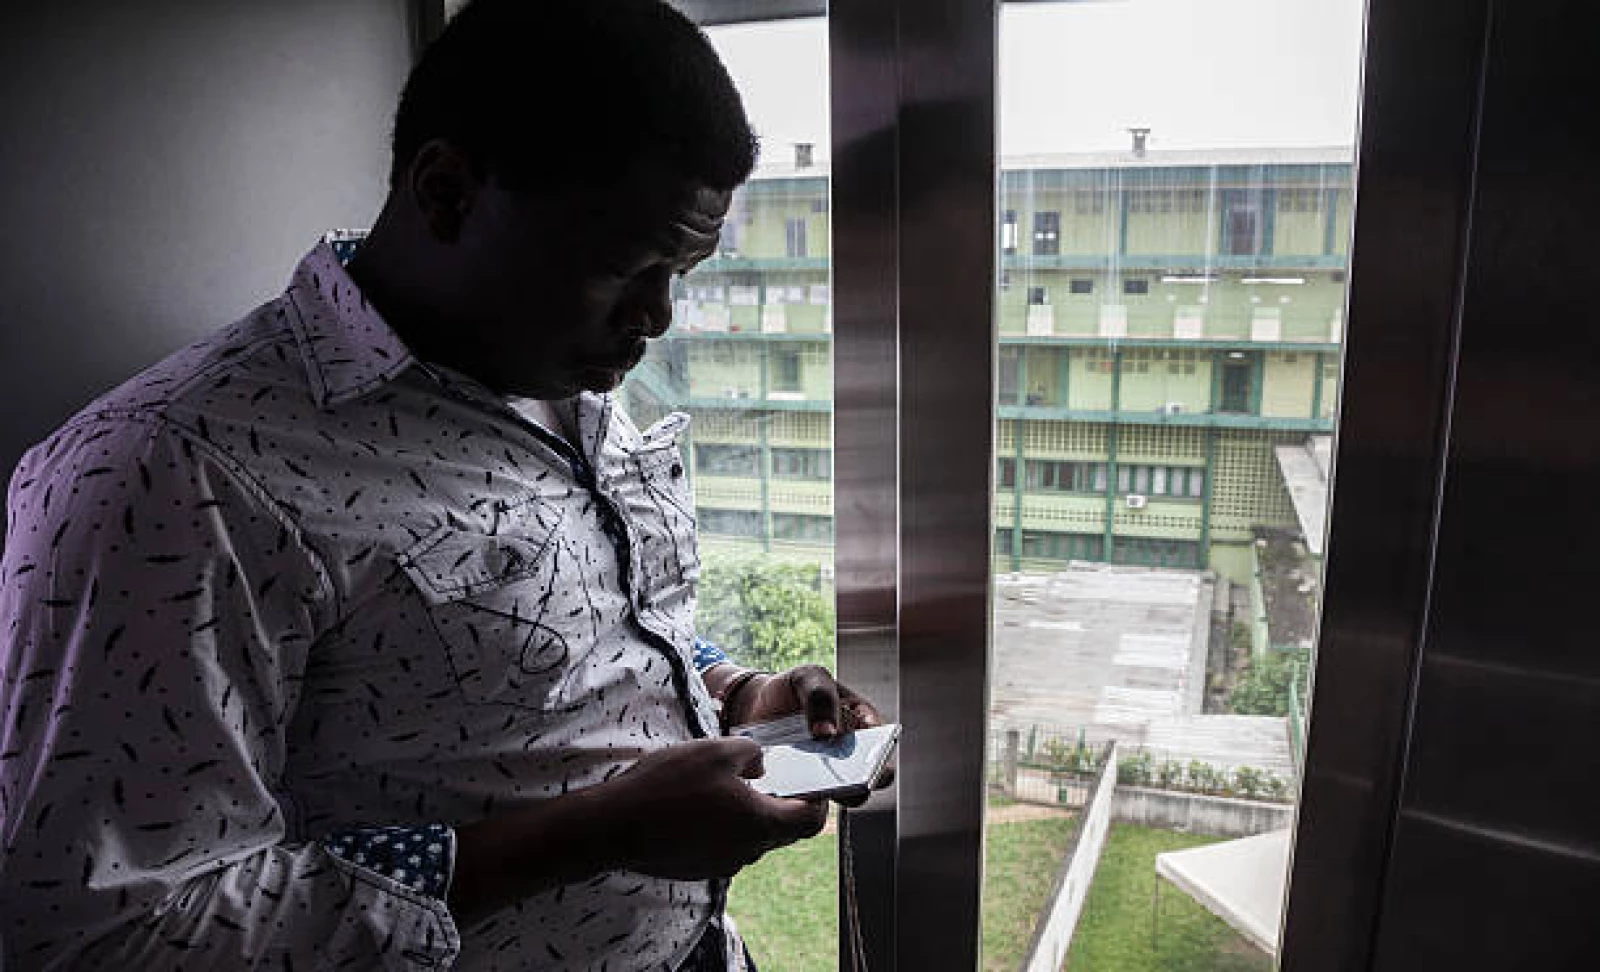
Fatou sort son téléphone, compose quelques chiffres et, quelques secondes plus tard, l’argent dont elle a besoin peut apparaître sur son compte mobile. Pas de rendez-vous en agence ni de dossier bancaire classique à constituer : le crédit digital permet désormais d’emprunter directement depuis son téléphone. En Côte d’Ivoire, cette pratique s’est développée depuis plusieurs années et constitue une nouvelle porte d’entrée vers les services financiers pour des personnes qui utilisent peu les circuits bancaires traditionnels. Les montants peuvent être modestes, mais pour un petit commerçant ou une entrepreneure, ils peuvent permettre de financer une dépense urgente ou une activité professionnelle.
Le fonctionnement repose notamment sur les données liées à l’utilisation des services financiers et téléphoniques afin d'évaluer le profil de l'emprunteur. Cette approche permet aux prestataires de proposer des crédits à des personnes qui auraient parfois plus de difficultés à accéder à un prêt bancaire classique. Les femmes sont également présentes dans cette nouvelle économie : une étude menée par CGAP en Côte d’Ivoire indique qu’elles représentaient 27 % des utilisateurs de crédit digital interrogés, tandis que 53 % des utilisatrices étaient des entrepreneures. Le phénomène illustre ainsi la manière dont le téléphone mobile est devenu un outil important d’accès aux services financiers.
Mais cette révolution a aussi son revers. Le crédit digital peut être rapide et pratique, mais cette facilité d’accès peut également conduire certains utilisateurs à accumuler plusieurs emprunts. Une étude de CGAP en Côte d’Ivoire a notamment constaté qu’environ trois quarts des utilisateurs interrogés avaient remboursé leurs prêts en retard, soulignant les risques de surendettement et de mauvaise protection des consommateurs. Le crédit digital ne représente donc ni une solution miracle ni une menace en soi : c’est un nouvel outil financier dont les effets dépendent de la manière dont il est utilisé et encadré. En Côte d’Ivoire comme ailleurs en Afrique, le véritable enjeu sera désormais de rendre cette finance numérique accessible sans transformer la facilité d’emprunt en piège de l’endettement.